Lembra da última vez que você pagou algo com o celular? Talvez tenha sido um café na padaria, um lanche no iFood ou a passagem do ônibus aproximando o aparelho da maquininha. Faz alguns anos que isso deixou de ser novidade. O que quase ninguém percebe é a velocidade com que a forma de pagar mudou por baixo dos panos, e o quanto ainda deve mudar nos próximos anos.
O cartão de plástico, aquele que a gente tira da carteira e entrega pro atendente, já é quase um objeto de transição. Ele surgiu como substituto do dinheiro em papel e agora começa a ser substituído por algo que nem é físico. A diferença é que dessa vez a mudança não é só de suporte, é de lógica. O pagamento está deixando de ser um gesto isolado, com senha e máquina, para virar parte invisível da rotina.
Entender esse movimento importa porque ele mexe com coisa prática. Mexe com a segurança do seu dinheiro, com a privacidade dos seus dados, com o jeito que você lida com o orçamento e até com quem fica de fora desse processo. Não é papo de ficção científica. É o que já está acontecendo em supermercados, farmácias, estacionamentos e aplicativos que você usa toda semana. A seguir, a gente destrincha cada frente dessa transformação, sem promessa milagrosa e sem apologia cega.
O cartão virou ponte, não destino
Durante décadas, o cartão de crédito e débito foi o ápice da conveniência. Você não precisava carregar dinheiro, podia parcelar, tinha um extrato organizado. Só que o plástico em si sempre foi um meio, nunca o fim. A tarja magnética deu lugar ao chip, o chip conviveu com o contactless, e o contactless agora disputa espaço com o pagamento por aproximação via celular ou relógio.
Repare no que aconteceu com o Pix. Ele nem é cartão, nem é dinheiro físico. É uma transferência instantânea que virou hábito em pouquíssimo tempo. Feirante aceita, motorista de aplicativo aceita, vendedor ambulante aceita. Isso mostra que o brasileiro adota rápido quando a solução resolve um problema real, que no caso é a facilidade e o custo baixo para quem recebe. Um dono de barraca de pastel não quer pagar aluguel de maquininha nem esperar dois dias para receber. O Pix resolveu isso de imediato.
O cartão não vai desaparecer de uma hora para outra, mas o papel dele muda. Ele deixa de ser o protagonista da carteira e vira uma das opções dentro de um ecossistema maior. A tendência é que o plástico sobreviva mais tempo como símbolo de status ou como reserva para situações específicas do que como ferramenta principal do dia a dia. Pense em como o cheque sobreviveu por décadas depois de perder a função principal. Ele ficou restrito a casos pontuais, como garantia de aluguel ou pagamento de valor alto entre empresas. O cartão deve seguir caminho parecido, encolhendo devagar, sem drama.
Vale lembrar que a carteira digital também tem camadas. Tem o cartão virtual gerado por aplicativo, tem o cartão tokenizado no relógio, tem a conta digital com cartão físico vinculado. Cada uma dessas formas resolve um problema diferente. O cartão virtual serve para assinatura e compra online, com número que muda a cada compra. O tokenizado no relógio serve para quem faz atividade física e não quer levar o celular. O físico continua servindo para quem não confia em tecnologia ou para quando a bateria acaba.
Reconhecimento facial entra em cena
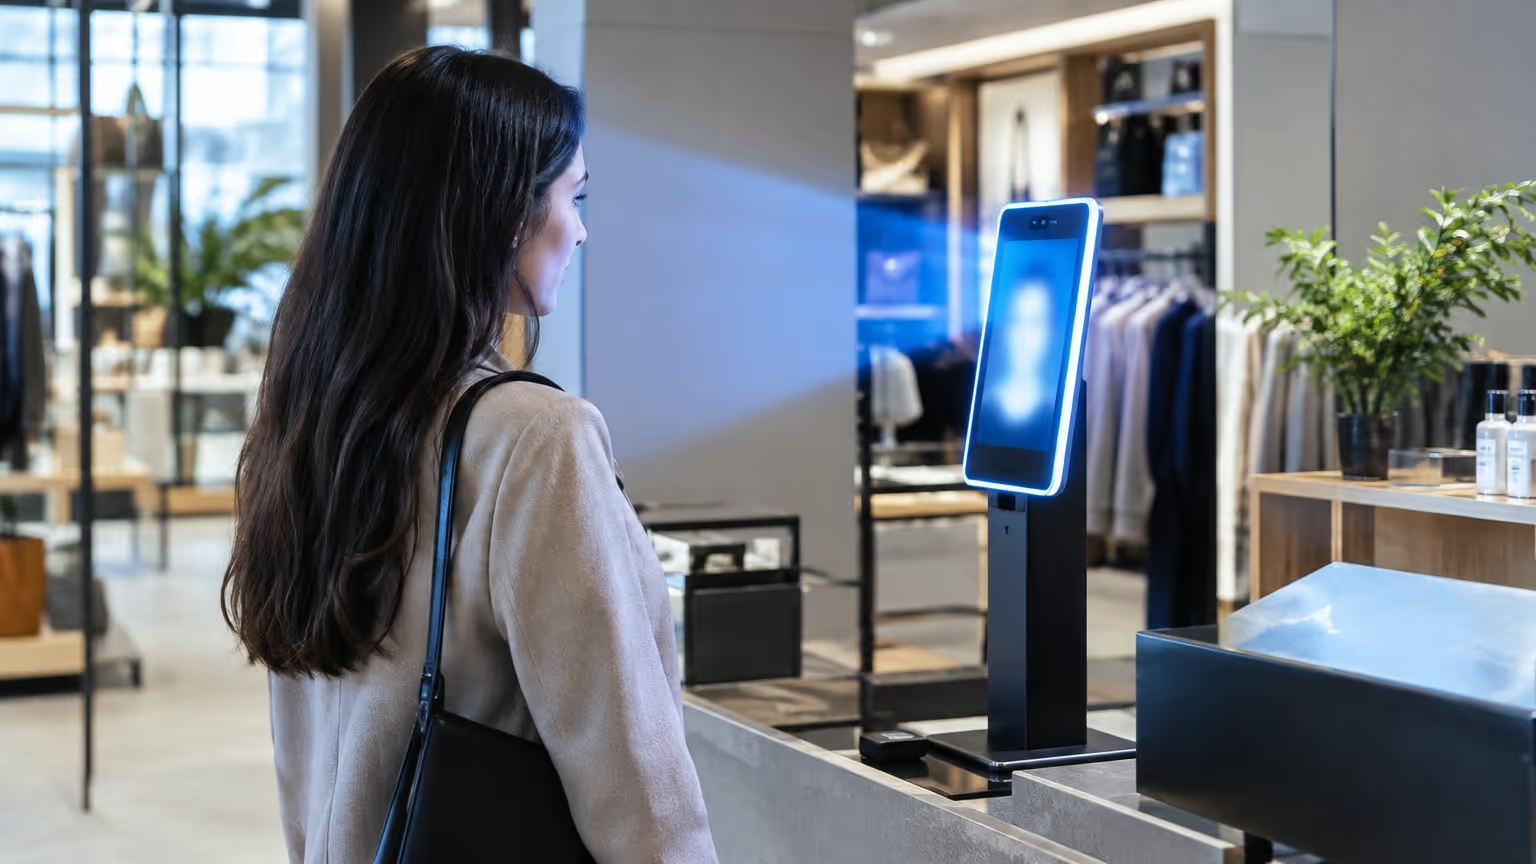
Pagar olhando para uma câmera já existe em alguns lugares do Brasil. Redes de supermercado, farmácias e até eventos testam o chamado pagamento por biometria facial, em que você cadastra o rosto e uma forma de pagamento vinculada. Na hora da compra, encara um tablet e pronto. Sem cartão, sem celular, sem senha.
A promessa é tentadora. Fila anda mais rápido, não tem risco de esquecer a carteira em casa, e a experiência fica mais fluida. Para quem tem filhos pequenos ou está com as mãos ocupadas, isso faz diferença real. Imagine estar com uma criança no colo e um pacote de fraldas na outra mão. Passar pela caixa sem precisar abrir a bolsa é uma vantagem concreta. O cadastro costuma pedir documento e selfie, e a validação acontece na hora de confirmar a compra.
Só que aí vem a parte que exige atenção. Seu rosto é um dado biométrico, ou seja, algo que não dá para trocar como uma senha. Se vazar, vazou para sempre. Por isso a discussão sobre reconhecimento facial em pagamentos não é só técnica, é de direitos. Quem guarda essa imagem, por quanto tempo, com que finalidade, e o que acontece se essa base for atacada. A Lei Geral de Proteção de Dados, a LGPD, exige consentimento e finalidade clara, mas a fiscalização é limitada e a maioria das pessoas não lê o termo que assina.
Existe também a questão do erro. Sistemas de reconhecimento facial falham mais com pessoas negras, mulheres e idosos, segundo relatos recorrentes de quem trabalha com auditoria de algoritmos. Isso significa que a tecnologia pode recusar a compra de alguém por não reconhecer o rosto, criando constrangimento na fila do mercado. Não é um detalhe menor. É um problema de justiça que precisa ser resolvido antes de a ferramenta virar padrão.
A boa notícia é que dá para acompanhar o nível de segurança de cada serviço antes de aderir. Veja se a empresa informa onde os dados ficam armazenados, se há criptografia, se existe opção de excluir o cadastro quando você quiser. Desconfie de cadastro apressado, sem explicação clara e sem canal de suporte. Conveniência não pode custar o controle sobre o próprio rosto. Se a loja não souber responder onde a sua imagem fica guardada, é sinal para não cadastrar.
A pulseira, o relógio e o corpo como senha
Além do rosto, outras partes do corpo entram na jogada. Já existem pagamentos por leitura de palma da mão, por impressão digital em cartões inteligentes e por reconhecimento de veias. No Brasil, a digital já é comum em bancos pelo celular e em algumas maquininhas. A tendência é que essas tecnologias cheguem ao ponto de venda de forma mais natural.
Relógios e pulseiras com NFC já permitem pagar aproximando o pulso. É uma extensão do que o celular faz, mas com uma vantagem de ergonomia. Você não precisa tirar nada do bolso. Em academias, praias e corridas, isso resolve uma dor concreta, que é pagar sem levar o aparelho. Quem corre na orla e para num quiosque para comprar água entende bem. O relógio resolve, o celular não, porque está preso no braço junto com a chave.
O corpo virando senha tem um lado bonito e um lado preocupante. Bonito porque simplifica. Preocupante porque borra a fronteira entre você e seus dados financeiros. Quando o rosto ou a digital destravam um pagamento, o que protege o sistema não é só a biometria, é a camada de verificação por trás. É aí que entram os limites de valor, as confirmações extras e os alertas em tempo real.
Pense num cenário prático. Você perde o relógio na praia. Se ele paga por aproximação sem senha até certo valor, quem achou pode sair comprando. A proteção não está no relógio, está na configuração do limite e na possibilidade de bloquear o dispositivo pelo aplicativo do banco. Por isso, quem adota pagamento por wearable precisa saber onde ficam os controles de segurança. Sem isso, a comodidade vira risco.
Existe ainda a promessa de pagamento por veias da palma, que algumas redes já testam em outros países. A leitura é interna, o que dificulta falsificação com foto ou molde. No Brasil, a adoção depende de custo de equipamento e de volume de lojas dispostas a investir. Não deve chegar ao bairro todo de uma vez, mas pode aparecer primeiro em redes grandes e eventos.
Pagamento invisível e compra automática
Outra frente é o pagamento que some da vista. Assinaturas já funcionam assim. Você não digita nada todo mês, o valor sai automático. O próximo passo é ampliar isso para compras físicas. Carrinho inteligente que identifica o que você pegou e cobra ao sair da loja, sem passar pelo caixa. Já existem testes nesse formato em alguns países, com sensores e câmeras que reconhecem o produto retirado da prateleira.
No Brasil, o que mais se aproxima disso são os aplicativos de mercado que permitem escanear o produto enquanto você anda pela loja. No fim, paga pelo app e mostra um código na saída. É menos automático, mas já elimina a fila. Com reconhecimento facial e sensores, a ideia é que nem o escaneamento seja necessário.
Esse modelo traz um risco que a gente precisa nomear. Quando o pagamento fica invisível, o gasto fica invisível também. Você sai da loja com a sacola e o débito já aconteceu, sem aquele momento de olhar o valor e pensar. Para quem tem dificuldade de controlar o orçamento, isso pode ser armadilha. A recomendação é configurar alertas de gasto e revisar o extrato com mais frequência, já que a fricção diminuiu.
Tem também o efeito no comércio pequeno. Se o pagamento automático exigir infraestrutura caríssima, só rede grande adota. A padaria da esquina continua no cartão e no Pix. Isso pode criar dois mundos dentro da mesma cidade, um onde você paga com o rosto e outro onde você digita a senha de quatro dígitos na maquininha emprestada. A convivência entre sistemas vai durar muito tempo, e isso não é necessariamente ruim. É apenas a realidade de um país desigual.
Segurança, golpes e o novo campo de batalha
Toda vez que o pagamento muda de forma, o golpe muda junto. Com cartão, o crime clássico era a clonagem. Com Pix, virou o sequestro relâmpago e o golpe do falso funcionário de banco. Com reconhecimento facial, a preocupação é o deepfake, vídeo ou imagem gerada por inteligência artificial para enganar sistemas de verificação.
Os bancos e as processadoras investem pesado em detecção de fraude. Análise de comportamento, geolocalização, padrão de compra. Se algo foge do normal, o sistema bloqueia ou pede confirmação. Isso funciona, mas também gera aquele incômodo de ter a compra recusada sem motivo aparente. O equilíbrio entre segurança e fluidez é o desafio central da próxima década.
Do lado de quem usa, algumas práticas continuam valendo. Nunca compartilhe código de verificação. Desconfie de ligação pedindo para confirmar dados. Ative autenticação em duas etapas em tudo que envolve dinheiro. E, se for cadastrar biometria, faça isso só em serviço confiável, com política de privacidade acessível. Golpe não é culpa da vítima, mas reduzir a superfície de exposição ajuda.
Existe um detalhe que muita gente ignora. O golpe do falso atendente costuma começar com uma informação que o criminoso já tem. Ele sabe seu nome, os últimos dígitos do cartão, talvez até uma compra recente. Isso vem de vazamento de dados, e vazamento é rotina. Por isso, trate qualquer ligação não solicitada como suspeita, mesmo que a pessoa do outro lado saiba detalhes. Desligue e ligue você mesmo para o número oficial do banco. Esse hábito simples corta boa parte das tentativas.
O que fica para quem não tem acesso
Tem um ponto que costuma ficar de fora das previsões cor-de-rosa. Nem todo mundo tem celular com NFC, nem todo mundo tem internet estável, e boa parte da população ainda usa dinheiro em espécie. Se o futuro dos pagamentos for só biometria e reconhecimento facial, uma parcela grande fica para trás.
O Pix mostrou que dá para incluir. Ele é gratuito para pessoa física, funciona em celular simples e chegou rápido ao comércio de bairro. Qualquer novo sistema que queira se popularizar precisa seguir essa lógica, de custo baixo e acesso fácil. Senão vira tecnologia de vitrine, bonita em shopping, inútil na periferia.
Também existe a questão do idoso. Muita gente mais velha teve dificuldade com o aplicativo de banco e agora encara biometria e pagamento por aproximação com desconfiança. A saída não é forçar, é oferecer caminhos paralelos. Caixa físico, cartão tradicional, atendimento humano. A transição precisa acomodar quem não quer ou não consegue mudar de hábito.
Pense numa aposentada que recebe o benefício em conta e sempre sacou no caixa eletrônico da agência. Se a agência fecha e só sobra o aplicativo, ela perde autonomia. O mesmo vale para o comerciante que não tem maquininha com leitor biométrico. A tecnologia só é boa quando serve a quem está na ponta, não só a quem vende a solução. Inclusão não é caridade, é condição para o sistema funcionar de verdade.
Um roteiro para se preparar sem susto
Não dá para prever cada mudança, mas dá para se organizar. O roteiro abaixo serve como checklist pessoal, para você não ser pego de surpresa quando uma nova forma de pagamento aparecer na sua frente.
-
Revise suas formas de pagamento ativas. Veja quais cartões estão cadastrados em aplicativos, quais assinaturas saem automático e quais serviços têm sua biometria. Cancele o que não usa.
-
Ative notificações de transação em todos os bancos e carteiras digitais. Quanto mais rápido você vê um gasto estranho, mais fácil resolver.
-
Cadastre biometria só em instituições conhecidas e leia a política de privacidade, mesmo por cima. Procure informação sobre armazenamento e exclusão de dados.
-
Defina limites de valor para pagamentos por aproximação. Muitos aplicativos permitem configurar um teto para compras sem senha, o que reduz o estrago em caso de perda do aparelho.
-
Teste uma forma nova por vez. Se você quer experimentar pagamento por reconhecimento facial, comece com valor baixo e um único estabelecimento, para sentir como funciona antes de adotar de vez.
-
Mantenha uma reserva em dinheiro em casa e na carteira. Parece retrô, mas em queda de sistema ou falta de luz, o papel ainda salva.
-
Ensine alguém da família. Pai, mãe, avô, avó. Explicar como funciona é a melhor forma de proteger quem confia demais ou desconfia de tudo.
-
Anote em algum lugar seguro os canais oficiais de atendimento dos seus bancos. Em momento de aperto, você não vai querer procurar número no Google e cair em site falso.
Esse roteiro não resolve todos os problemas, mas evita os tropeços mais comuns. A ideia é manter controle enquanto o chão vai se movendo.
O que muda no seu bolso e na sua cabeça
O futuro dos pagamentos não é só sobre tecnologia. É sobre comportamento. Quanto mais fácil pagar, mais a gente paga. Isso vale para o bem e para o mal. Facilidade para ajudar alguém com um Pix na hora, facilidade para comprar por impulso também.
A educação financeira ganha um papel novo nesse cenário. Antes, o ato de contar cédulas criava uma pausa natural. Agora, a pausa precisa ser construída de propósito, com orçamento, metas e revisão de gastos. As ferramentas mudaram, mas a disciplina continua sendo sua. Aplicativo de controle financeiro ajuda, mas não substitui o hábito de olhar o extrato e pensar antes de comprar.
E tem a questão da privacidade. Cada pagamento deixa rastro. Onde você estava, quanto gastou, com quem. Esse conjunto de dados vale muito para empresas e para quem quer te vender algo. Saber disso não é motivo para paranoia, é motivo para escolher com critério quais serviços merecem sua confiança. Você não precisa recusar toda novidade, só precisa saber o que está entregando em troca.
Tem um exercício simples que ajuda. Antes de adotar qualquer nova forma de pagamento, pergunte a si mesmo três coisas. O que eu ganho com isso, o que eu entrego em troca e o que acontece se der errado. Se as respostas fizerem sentido, vá em frente. Se alguma delas ficar vaga, espere. A pressa é aliada de quem vende, não de quem compra.
No fim das contas, o cartão, o rosto, a digital e o pulso são só formas. O que importa é que o dinheiro continue sendo seu, que você entenda o que está acontecendo e que ninguém fique de fora. A tecnologia avança rápido, mas o direito de decidir como pagar deveria avançar junto, no mesmo ritmo, sem atropelo.
Fique de olho no que chega ao seu bairro, nas opções que aparecem na sua maquininha e nas configurações do seu banco. Pergunte, teste com calma, exija transparência. O futuro não vem pronto, ele é montado aos poucos, e você tem assento nessa mesa. Quem entende o que está mudando consegue escolher melhor, e escolher melhor é o que separa quem usa a tecnologia de quem é usado por ela.
Publicado em: 21 de set de 2026 · Modificado em: 6 de out de 2026
